Tasa de interés sube a 12,25 %: qué cambia para tu bolsillo
La tasa de interés del Banco de la República subirá de 12 % a 12,25 %, tras la decisión adoptada este miércoles 30 de septiembre de 2026. El incremento equivale a 25 puntos básicos y responde a un escenario de persistentes presiones inflacionarias.
El anuncio del banco central confirma un nuevo ajuste de la política monetaria. Para hogares y empresas, la noticia importa porque esta referencia influye sobre el financiamiento, el ahorro y las decisiones de consumo.
Sin embargo, el movimiento no significa que todos los créditos aumenten automáticamente en la misma proporción. Su efecto depende del producto, las condiciones pactadas y las decisiones de cada entidad financiera.
¿Por qué aumentó la tasa de interés?
La inflación volvió a ocupar un lugar central en la discusión. Según El Espectador, el indicador anual llegó a 6,24 % en agosto, mientras las expectativas de los analistas para el cierre de 2026 también se elevaron.
La inflación básica, que excluye alimentos y regulados, alcanzó 6,1 %, de acuerdo con el balance recogido por El Universal. Esto muestra que las presiones sobre los precios no se concentran únicamente en los productos alimenticios.
Una tasa de interés más alta busca moderar el gasto y contribuir a reducir la inflación. El propósito es acercarla a la meta del 3 %, aunque sus efectos sobre la economía toman tiempo.
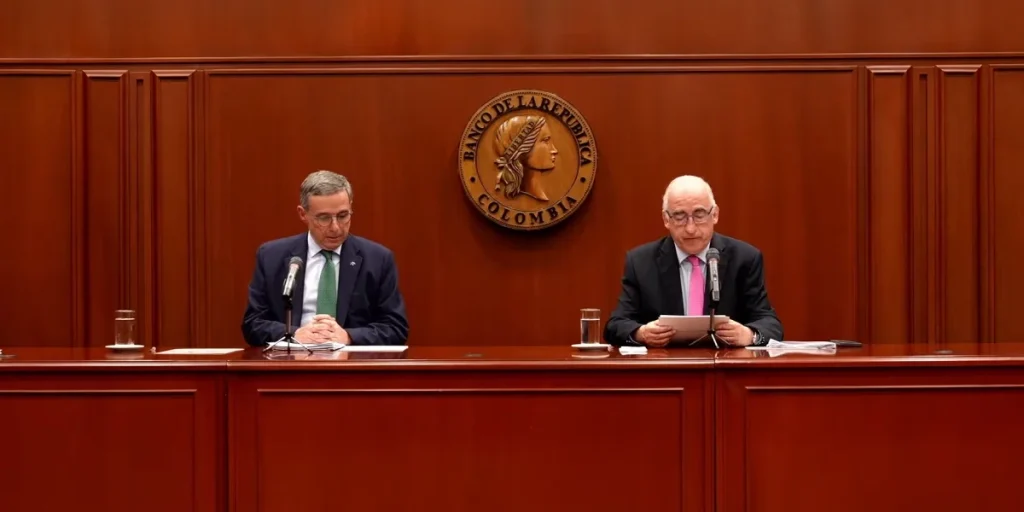
Foto: Banco de la República.
Tasa de interés: una decisión dividida dentro de la Junta
La votación no fue unánime. Cuatro integrantes respaldaron el aumento de 25 puntos básicos, dos prefirieron mantener el nivel anterior y uno propuso un incremento de 50 puntos básicos, según Forbes Colombia.
Para entender la magnitud del ajuste, pasar de 12 % a 12,25 % representa 0,25 puntos porcentuales. No equivale a un aumento del 25 % ni permite calcular directamente cuánto cambiará una cuota bancaria.
La diferencia entre las posiciones de los directores refleja que la decisión requirió ponderar distintos riesgos económicos.
¿Qué puede pasar con los créditos con al nueva tasa de interés?
El Banco explica que los cambios en la tasa de interés de política se transmiten al mercado mediante varios mecanismos. Entre ellos están el costo del dinero para las entidades financieras y las condiciones bajo las cuales prestan a sus clientes.
Ese proceso puede trasladarse a nuevos créditos de consumo, comerciales o de vivienda. También puede influir en productos con tasas variables, según la referencia y la periodicidad de ajuste establecidas en cada contrato.
Por eso, el dato de 12,25 % no es la tasa que necesariamente cobrará un banco por una tarjeta o un préstamo. Cada operación tiene condiciones propias y el traslado de la decisión monetaria ocurre con rezagos.
La tasa de interés también influye en el ahorro
El efecto puede llegar igualmente a la remuneración de los depósitos. Una política monetaria más restrictiva puede favorecer mayores rendimientos en nuevas ofertas de ahorro o CDT, aunque no garantiza ajustes inmediatos ni iguales entre entidades.
El Banco de la República explica esta relación entre su tasa, los depósitos y los créditos. La transmisión conecta las decisiones del banco central con las alternativas financieras disponibles para la ciudadanía.
La comparación debe considerar plazo, disponibilidad del dinero y condiciones del producto, además de la rentabilidad anunciada.
Qué significa para Antioquia
Para hogares y negocios antioqueños, la decisión afecta el mismo entorno financiero nacional. Su importancia está en las compras financiadas, el capital de trabajo y los proyectos que dependen de préstamos.
El impacto concreto deberá observarse en las ofertas bancarias y las condiciones de cada obligación. Por ahora, la noticia es el ajuste de la referencia monetaria; una variación específica en cuotas o rendimientos requiere revisar cada producto.
Lee tambien: Colombia y la revisión de sus cuentas fiscales con el FMI.